확실히 받는 돈과, 조금 더 크지만 놓칠 수도 있는 돈 가운데서는 확실한 쪽을 고르는 사람이 많다. 그런데 두 선택지에 똑같이 든 부분을 양쪽에서 지워 확실한 쪽을 없애면, 같은 사람이 큰 돈 쪽으로 넘어가는 일이 많다. 1979년 실험에서는 응답자의 61%가 그렇게 골랐다. 확실하다는 점이 선택을 이렇게 움직이는 일을 확실성 효과(certainty effect)라고 한다.
아래 두 문제에서 하나씩 골라 보면 좋다. 다만 문제 2는 문제 1의 답을 정한 뒤에 읽는 편이 낫다. 두 줄을 한꺼번에 보면 두 문제에 똑같이 든 부분이 먼저 눈에 띄기 쉽다. 이 문제에는 맞고 틀린 답이 없고, 원래 실험의 지시문도 그렇게 적었다.
| 문제 | 선택지 1 | 선택지 2 |
|---|---|---|
| 문제 1 | A: 2,500을 받을 확률 33% · 2,400을 받을 확률 66% · 아무것도 못 받을 확률 1% | B: 2,400을 확실히 받는다 |
| 문제 2 | C: 2,500을 받을 확률 33% · 아무것도 못 받을 확률 67% | D: 2,400을 받을 확률 34% · 아무것도 못 받을 확률 66% |
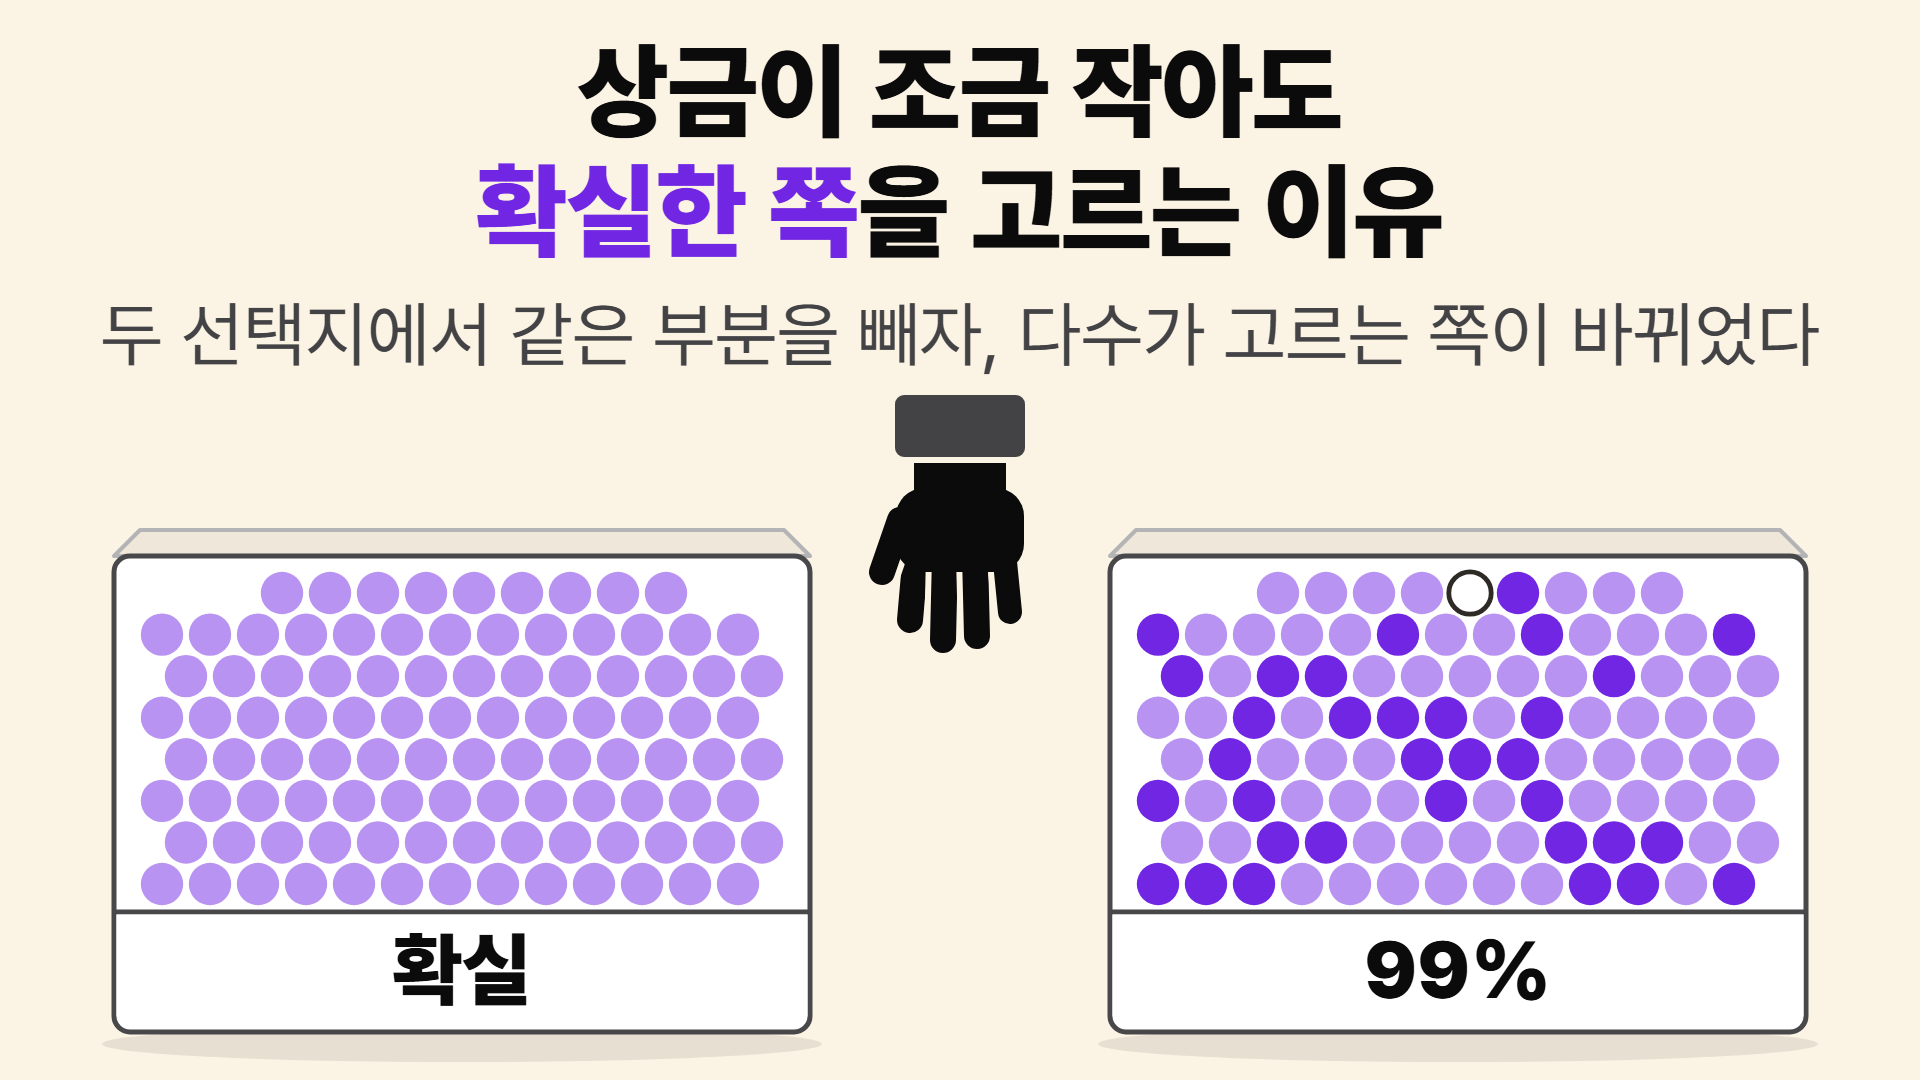
위 그림의 두 상자가 문제 1의 두 선택지다. 「확실」 상자가 B이고, 「99%」 상자가 A다. A를 고르면 99% 확률로 2,500이나 2,400을 받고, 1% 확률로 아무것도 못 받는다. 금액 단위는 이스라엘 파운드다. 이 문제를 실은 1979년 논문은 이스라엘 가족의 월 순소득 중앙값을 약 3,000파운드로 적었으니, 상금은 한 가족의 한 달 소득에 조금 못 미치는 돈이다.
왜 사람은 상금이 조금 작아도 확실한 쪽을 고를까? 이 두 문제를 낸 대니얼 카너먼(Daniel Kahneman)과 아모스 트버스키(Amos Tversky)의 설명은 이렇다. 사람은 확실하게 받는 결과를, 확률로만 받을 수 있는 결과보다 무겁게 친다. 그래서 확실한 선택지가 사라지면 그 무게도 함께 빠지고, 고르는 쪽이 바뀔 수 있다. 문제 2가 바로 확실한 선택지를 없앤 문제다.
다수는 확실한 쪽을 고르다가 문제 2에서 큰 상금 쪽으로 넘어간다
두 문제는 카너먼과 트버스키가 1979년 『Econometrica』에 낸 논문에 실려 있다. 문제마다 72명이 답했다. 문제 1에서는 82%가 확실한 B를 골랐고, 문제 2에서는 83%가 C를 골랐다. 문제 1의 다수는 확실한 쪽에, 문제 2의 다수는 상금이 큰 쪽에 선 셈이다.
82%와 83%는 문제마다 따로 센 비율이다. 이 두 숫자만으로는 같은 사람이 두 문제에서 그렇게 골랐는지 알 수 없다. 두 저자는 응답자 한 사람 한 사람의 답을 짝으로도 살폈고, 61%가 두 문제 모두에서 다수 쪽인 B와 C를 골랐다고 적었다. 다만 같은 72명이 두 문제에 모두 답했다면, 82%와 83%에서 두 쪽을 함께 고른 사람은 적어도 65%가 나와야 한다. 원문에는 두 문제의 응답자가 같은 사람들인지도, 61%의 분모도 적혀 있지 않다. 같은 사람이 두 문제 사이에서 쪽을 바꿨는지는 이 61%로만 확인된다.
이 두 문제는 경제학자 모리스 알레(Maurice Allais)가 먼저 만든 문제를 고친 것이다. 두 저자는 이 짝을 「알레의 예를 바꾼 것(a variation of Allais’ example)」이라고 소개했다. 82%와 83%도 이 변형 문제에서 나온 숫자다. 알레의 원래 문제와 다른 점은 「아주 큰 금액 대신 중간 금액을 쓴 것(it refers to moderate rather than to extremely large gains)」이다.
답한 사람들의 조건도 알아 둘 만하다. 응답자는 학생과 대학 교수진이었다. 이들은 실제로 돈을 받지 않았고, 그런 선택 앞에 섰다고 상상하며 답을 골랐다. 두 저자도 이 한계를 같은 논문에 적어 두었다.
The reliance on hypothetical choices raises obvious questions regarding the validity of the method and the generalizability of the results. We are keenly aware of these problems.
가상의 선택에 기대면, 이 방법이 타당한지, 결과를 넓게 적용할 수 있는지 하는 물음이 당연히 따른다. 우리는 이 문제들을 잘 알고 있다.
카너먼·트버스키(1979), 『Econometrica』 47(2), 265쪽같은 논문은 문제 1의 B 같은 선택을, 사람이 「그럴 법할 뿐인 결과를 확실하게 얻는 결과에 비해 가볍게 친다」는 경향으로 설명한다. 두 저자는 이 경향을 확실성 효과(certainty effect)라고 불렀다. 문제 1에서 B 쪽에 실린 무게가 바로 이것이다.
두 선택지에서 같은 부분을 지운 문제 2에는 확실한 선택지가 없다
두 선택지를 돈으로만 비교하는 셈이 있다. 나올 수 있는 금액마다 그 확률을 곱해 모두 더하는 기댓값이다. 같은 내기를 아주 여러 번 되풀이했을 때 한 번에 평균으로 받게 되는 돈이라고 보면 된다. 이 셈으로 문제 1의 두 선택지를 재면 A는 2,409(2,500×0.33 + 2,400×0.66 + 0×0.01), B는 2,400이다. 확실한 B가 9만큼 작고, 이 차이는 B 기댓값의 0.375%다. 문제 2에서는 C가 825, D가 816이어서, 이번에는 다수가 고른 C가 9만큼 크다.
확실한 B를 고르면 평균으로 9를 덜 받고, A를 고르면 1% 확률로 빈손이 된다. 돈으로만 따지면 둘 다 작은 차이여서, 두 선택지는 거의 비슷하다. 그러니 다수가 문제 1에서 B를 고른 것을 큰 손해로 볼 수는 없고, 문제 2에서 C를 고른 것을 큰 이득으로 볼 수도 없다.
두 문제에서 기댓값의 차이가 똑같이 9인 데에는 이유가 있다. 문제 2는 문제 1의 두 선택지에서 「2,400을 받을 확률 66%」라는 같은 부분을 똑같이 지운 문제다. A에서 그 부분을 지워 아무것도 못 받는 66%로 바꾸면, 2,500을 받을 확률 33%와 아무것도 못 받을 확률 67%가 남아 C가 된다. B도 마찬가지다. 같은 부분을 지우면 2,400을 받을 확률 34%와 아무것도 못 받을 확률 66%가 남아 D가 된다.
지운 부분은 두 선택지에 똑같이 들어 있었으므로, 지운 뒤에도 두 선택지의 차이는 그대로 남는다. 기댓값으로 재면 두 문제는 같은 크기의 차이를 두고 고르는 문제인 셈이다. 그림 1는 확률 1%를 칸 하나로 놓고 네 선택지를 100칸 격자로 그린 것이다.
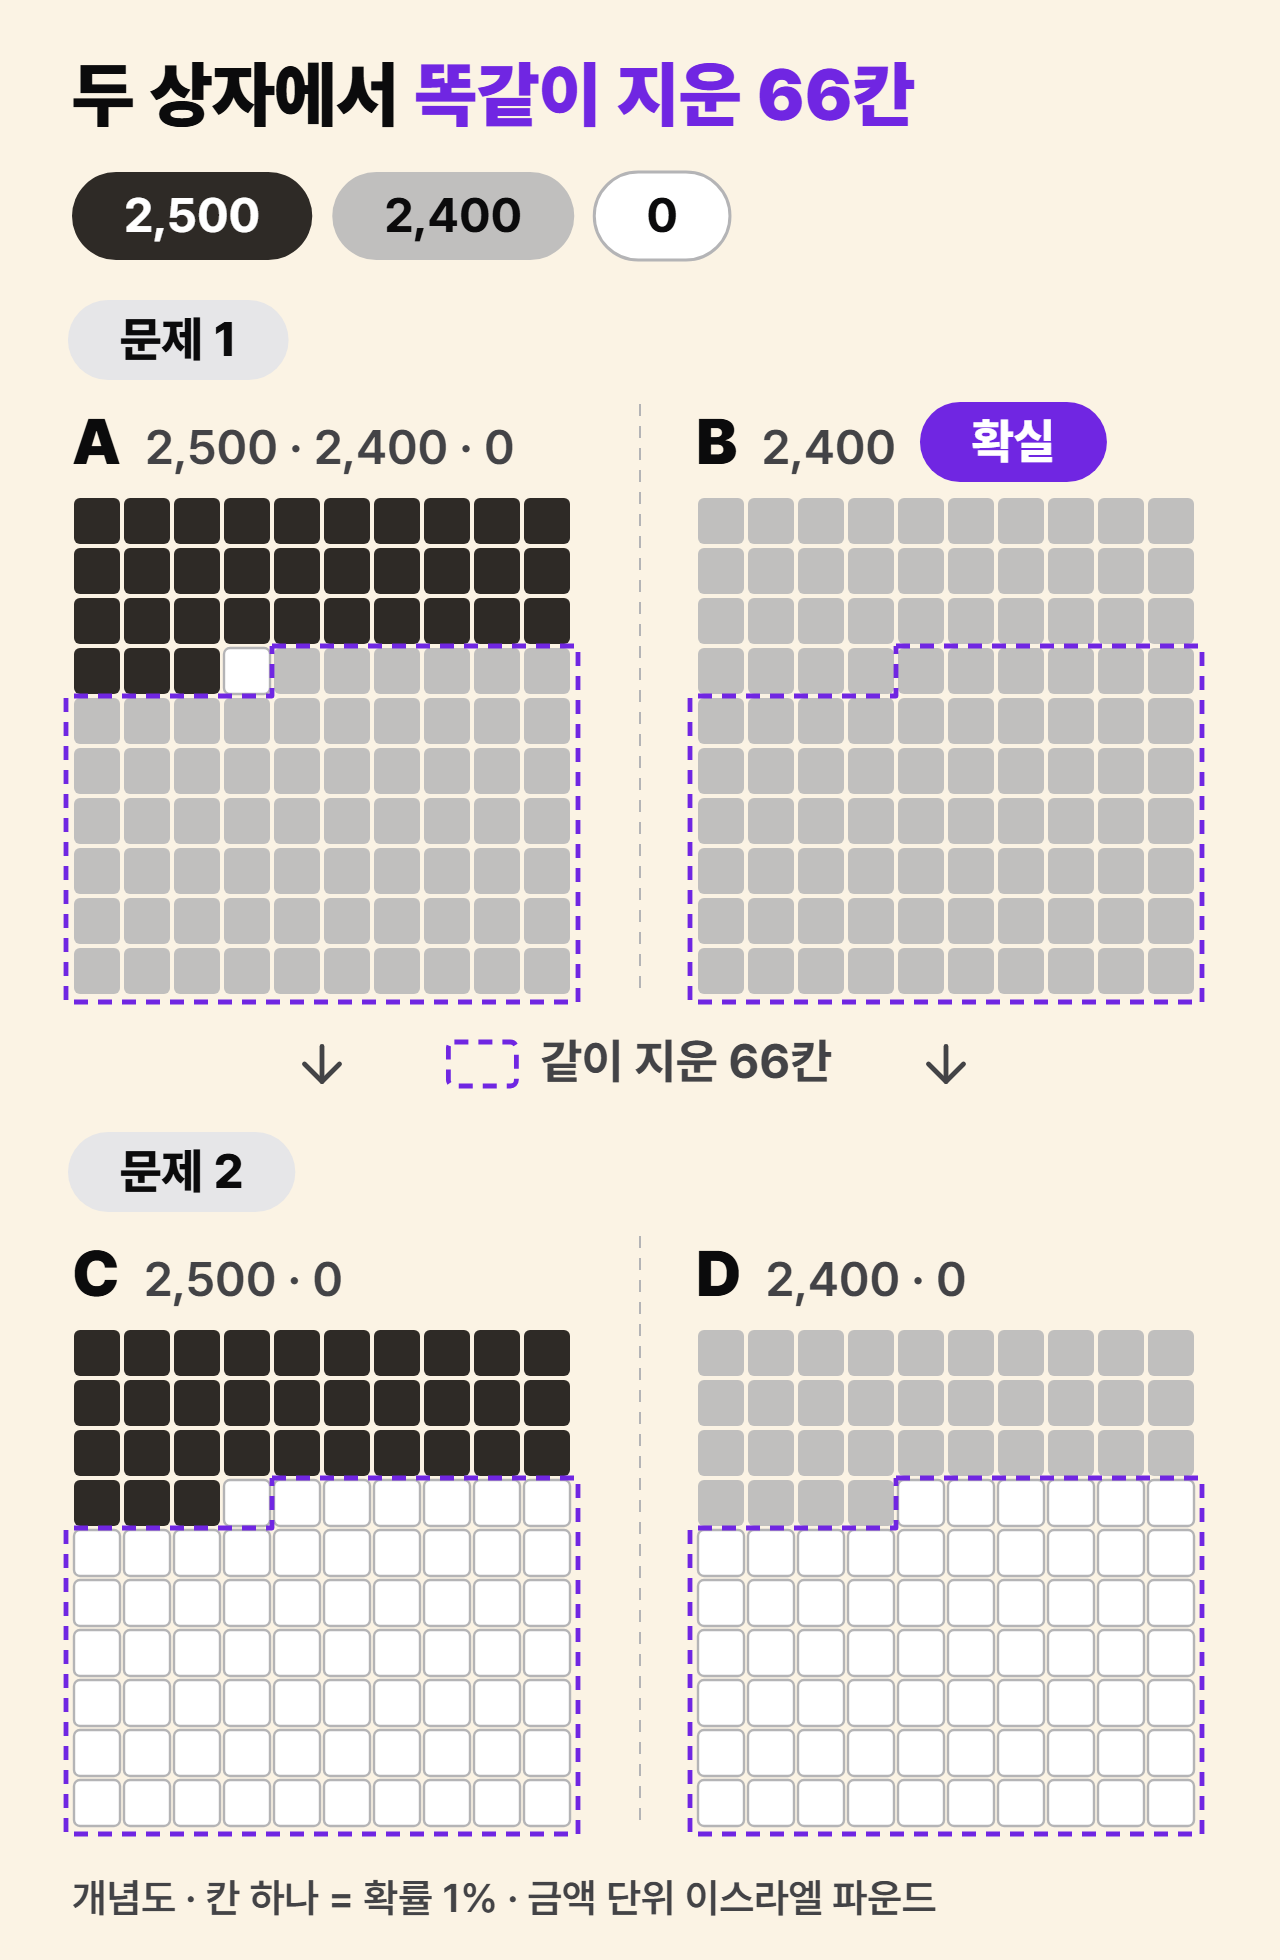
위아래를 비교하면 A와 B 모두 빈손이 될 확률이 66%p씩 늘었다. A는 1%에서 67%로, B는 0%에서 66%로 오르면서 확실하던 B만 확실하지 않게 됐다. 돈으로 잰 차이는 그대로 9인데도 다수가 쪽을 옮겼으니, B가 확실했다는 점을 따로 봐야 한다.
확실한 쪽을 고르는 선택 하나는 셈으로도 설명된다
확실한 B를 고른 답 하나만 놓고 보면 잘못이라고 할 근거가 없다. 돈이 늘수록 그 돈의 값어치는 덜 늘어난다고 보는 사람을 생각해 보면 된다. 빈손일 때 받는 100과, 이미 2,400을 손에 쥔 뒤에 더 받는 100은 같은 돈이어도 반가움이 다를 수 있다는 생각이다.
예컨대 값어치를 금액의 제곱근으로 매기면 2,500의 값어치는 50, 2,400의 값어치는 약 48.99다. 이 값어치에 확률을 곱해 더하면 A는 약 48.83, B는 약 48.99로 B가 앞선다. B와 비교하면 A는 1% 확률로 값어치 약 49를 통째로 잃고, 33% 확률로 1 남짓을 더 얻는다. 확률을 곱하면 잃는 쪽이 약 0.49, 얻는 쪽이 약 0.33이다. 이렇게 돈 대신 그 돈의 값어치를 넣고 확률을 곱해 더하는 셈을 기대효용(expected utility)이라고 한다.
값어치를 매기는 눈금은 사람마다 다를 수 있다. 기대효용 셈은 눈금을 정해 주지 않고, 그 눈금에 확률을 곱해 더하는 방식만 정한다. 제곱근 눈금은 셈을 보이려고 고른 예이지, 사람의 값어치를 잰 결과가 아니다. 그래도 이 예로 보듯, 위험을 꺼려 확실한 쪽을 고르는 일도 기대효용 셈 안에 들어온다.
값어치를 금액 그대로 두면 기대효용은 기댓값과 같아지고, 그때는 A를 고른다. 값어치가 덜 늘어나더라도 그 정도가 작으면, 금액의 0.8제곱처럼 A가 앞서는 눈금도 있다. 같은 눈금을 문제 2에 넣으면, 제곱근 눈금에서는 C가 16.5, D가 약 16.66이라 D를 고르고 금액 그대로인 눈금은 C를 고른다. 눈금 하나를 정하면 두 문제의 답이 짝으로 함께 정해지는 셈이다. 처음에 고른 두 답도 그래서 아래 표처럼 짝으로 읽는다.
| 내가 고른 짝 | 그 짝을 내는 값어치 눈금(예) | 기대효용 셈과 맞나 |
|---|---|---|
| B·D | 금액의 제곱근처럼, 돈이 늘수록 값어치가 크게 덜 늘어나는 눈금 | 맞는다 |
| A·C | 금액 그대로이거나, 값어치가 조금만 덜 늘어나는 눈금(금액의 0.8제곱 등) | 맞는다 |
| B·C 또는 A·D | 없다(이유는 다음 절) | 맞지 않는다 |
두 선택지가 똑같이 좋아서 아무 쪽이나 골랐다면 이 표 밖이다. 표에서 보듯, 확실한 쪽 하나를 고른 것만으로는 셈과 어긋나지 않는다. 처음 고른 두 답이 B와 C로, 또는 A와 D로 함께 묶였는지를 보면 된다.
B와 C를 함께 고르게 하는 값어치 눈금은 없다
값어치 눈금을 어떻게 잡아도 B와 C를 함께 고르게 만들 수는 없다. 이유는 두 문제에서 두 선택지의 기대효용 차를 적어 보면 드러난다. 문제 1에서 A의 기대효용에서 B의 기대효용을 빼면, 0의 값어치에 0.01을, 2,400의 값어치에 −0.34를, 2,500의 값어치에 0.33을 곱해 더한 값이 남는다.
문제 2에서 C의 기대효용에서 D의 기대효용을 빼도, 세 금액의 값어치에 붙는 수가 똑같이 나온다.
식 1과 식 2는 곱하는 수까지 같은 식이다. 지운 「2,400을 받을 확률 66%」가 A와 B 양쪽에 똑같이 들어 있어서, 기대효용을 빼는 순간 서로 지워졌기 때문이다. 그래서 값어치 눈금을 무엇으로 정하든 두 차의 부호는 늘 같다. 문제 1에서 B를 골랐다면 식 1의 값이 0보다 작고, 그러면 식 2도 0보다 작으니 문제 2에서는 D를 골라야 한다.
이 결론에는 전제가 둘 있다. 한 사람이 두 문제를 같은 값어치 눈금으로 푼다는 것, 그리고 두 선택지가 그 사람에게 똑같이 좋지는 않다는 것이다. 두 선택지가 똑같이 좋다면 어느 쪽을 골라도 셈과 맞는다.
증명은 식이 하고, 숫자로는 검산만 했다. 돈이 많을수록 값어치도 크다는 조건만 지키는 눈금을 무작위로 10만 개 만들어 넣어 봤는데, B와 C를 함께 고르게 한 눈금은 하나도 없었다. 1979년 논문은 이 짝을 값어치 눈금이 아니라 확률을 느끼는 무게 쪽에서 설명했다.
이 어긋남은 알레가 먼저 문제로 내놓았다. 알레는 1952년에 설문을 돌렸고, 그 설문지를 1953년 논문에 실었다. 그 가운데 한 짝은 1억 프랑을 확실히 받는 쪽과, 10% 확률로 5억 프랑·89% 확률로 1억 프랑·1% 확률로 아무것도 못 받는 쪽 가운데 고르는 문제다. 짝이 되는 다른 문제는 두 선택지에서 「89% 확률로 1억 프랑」을 똑같이 뺀 것이다. 문제 1·2처럼 두 선택지에 똑같이 든 부분을 지운 짝이어서, 기대효용의 차를 적으면 두 문제의 식이 여기서도 똑같다.
다만 알레의 문제에서는 확실한 쪽의 기댓값이 다른 쪽보다 3,900만 프랑 작다. 확실한 1억 프랑의 39%로, 0.375%였던 1979년 변형의 차이와는 크기가 다르다. 알레는 그 논문에 설문지는 실었지만, 응답 결과는 다음 논문에서 다루겠다고 적었다. 그래서 알레의 설문에서 몇 %가 어느 쪽을 골랐는지는 이 글이 읽은 원문에 없다.
기대효용 셈에는 같은 부분을 빼도 고르는 쪽이 그대로여야 한다는 규칙이 들어 있다. 이 규칙과 어긋나는 B·C 짝에는 알레의 역설(Allais paradox)이라는 이름이 붙어 있다. 1979년 문제 1·2에서는 응답자의 61%가 바로 그 짝을 골랐다.
1979년 실험에서는 두 확률을 같은 비율로 줄여도 다수의 선택이 바뀌었다
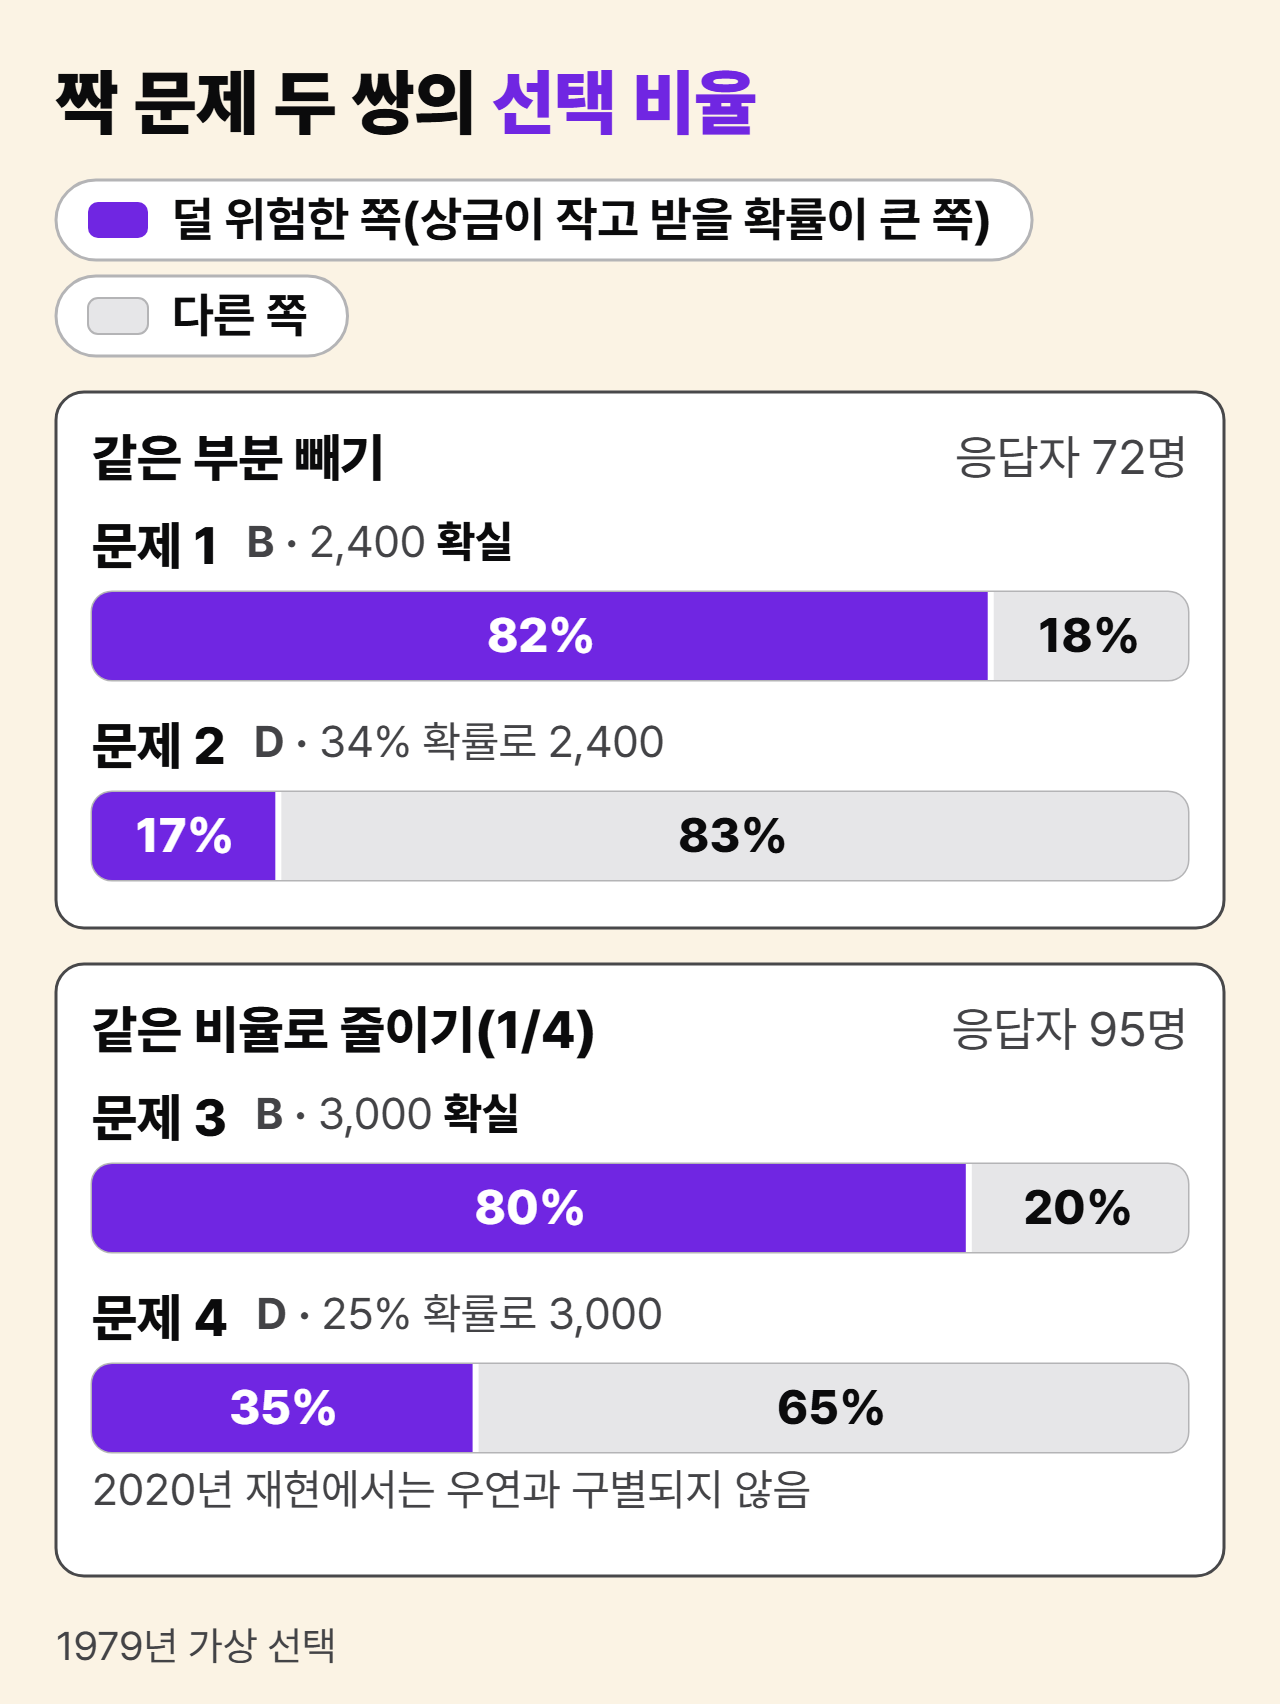
확실한 선택지는 같은 부분을 지우지 않고도 없앨 수 있다. 같은 논문의 문제 3은 3,000을 확실히 받는 쪽과 80% 확률로 4,000을 받는 쪽 가운데 고르는 문제였고, 응답자 95명 가운데 80%가 확실한 3,000을 골랐다. 문제 4는 두 확률을 똑같이 1/4로 줄여 25% 확률로 3,000, 20% 확률로 4,000을 놓았고, 이번에는 65%가 4,000 쪽을 골랐다.
기대효용 셈에서 두 확률을 같은 비율로 줄이면, 두 선택지의 차도 똑같이 1/4로 줄 뿐 부호는 바뀌지 않는다. 그러니 3,000 쪽을 고르던 사람은 문제 4에서도 3,000 쪽에 남아야 한다. 두 저자는 이 결과를, 이길 확률을 1에서 0.25로 줄일 때가 0.8에서 0.2로 줄일 때보다 선택에 더 크게 작용한 것으로 읽었다.
같은 논문의 문제 3과, 그 부호를 뒤집은 손실 문제는 이 블로그의 손실회피 계수 편이 먼저 다뤘다. 거기서는 이익과 손실 사이에서 선택이 뒤집히는 일을 손실이 이익보다 크게 느껴지는 정도와 함께 봤고, 여기서는 확실한 결과에 붙는 무게를 본다. 그림 2는 두 조작의 결과를 나란히 놓은 것이다.
확실한 선택지가 없어도 쪽이 바뀌는 짝이 있다. 문제 7은 90% 확률로 3,000을 받는 쪽과 45% 확률로 6,000을 받는 쪽 가운데 고르는 문제였고, 응답자 66명 가운데 86%가 3,000 쪽을 골랐다. 문제 8은 두 확률을 똑같이 1/450로 줄여 0.2% 확률로 3,000, 0.1% 확률로 6,000을 놓았는데, 이번에는 73%가 6,000 쪽을 골랐다. 3,000 쪽을 고른 비율이 86%에서 27%로 59%p 줄어든 것이다.
두 문제 모두 두 선택지의 기댓값은 같다(문제 7은 2,700, 문제 8은 6). 기대효용 셈으로도 문제 8의 차는 문제 7의 1/450일 뿐 부호가 같으니, 이 짝 역시 셈과 어긋난다. 두 저자는 「이길 수는 있지만 그럴 법하지는 않은(where winning is possible but not probable)」 상황에서는 다수가 상금이 큰 쪽을 고른다고 적었다. 셈과 어긋나는 짝은 확실한 선택지가 없는 아주 작은 확률에서도 나온다.
잃는 돈으로 바꾸면 방향이 반대가 된다. 3,000을 확실히 잃는 쪽과 80% 확률로 4,000을 잃는 쪽 가운데 확실한 손실을 고른 사람은 8%뿐이었다(문제 3′, 응답자 95명). 두 저자는 이 결과가 「확실성이 대체로 바람직하다는 생각(the notion that certainty is generally desirable)」과 맞지 않는다고 적었다. 그 대신 확실성이 얻는 돈은 더 바라게 하고, 잃는 돈은 더 싫게 한다고 설명했다. 사람이 확실한 것을 늘 좋아한다는 말로는 이익 쪽 결과와 손실 쪽 결과를 함께 설명할 수 없다.
알레와 새비지는 같은 선택을 다르게 읽는다
「알레의 역설은 겉보기에만 역설이며, 아주 깊은 심리적 현실, 곧 확실성 근처에서 안전을 바라는 선호에 들어맞을 뿐이다.」 알레가 1988년 노벨 경제학상 강연에서 남긴 말이다(원문 「paradoxical in appearance only」). 알레는 1953년 논문에서도, 기대효용 셈의 바탕이 되는 규칙 체계를 따르는지로 합리성을 정의할 수는 없다고 썼다. 그렇게 정의하면 더는 따져 볼 거리가 남지 않는다는 이유였다. 알레에게 이런 짝은 셈의 실수가 아니라 합리적인 사람이 내릴 수 있는 선택이었다.
반대로 읽은 사람으로는 레너드 새비지(Leonard Savage)가 있다. 앤드리오니와 스프렝어(Andreoni & Sprenger)가 전한 바로는, 새비지는 알레의 문제에서 확실한 1억 프랑을 고르고 같은 부분을 뺀 문제에서는 5억 프랑을 노리는 쪽을 골랐다. 1979년 응답자의 다수가 고른 B·C와 같은 모양의 짝이다. 같은 글에 따르면 새비지는 자기 선호가 「미묘하게(‘subtly’)」 틀렸다고 결론 내렸다. 새비지는 같은 짝을 자기 실수로 봤고, 알레는 같은 짝을 근거로 기대효용의 규칙을 의심했다. 두 해석 가운데 어느 쪽이 옳은지는 셈만으로 가려지지 않는다.
2020년 19개국 재현에서 1979년 문제들의 결과는 대체로 다시 나왔다. 학술지 심사 전에 공개된 2024년 연구(Gneezy 외)는 케냐 대학생에게 알레의 문제와 같은 짜임의 두 문제를 실제 돈으로 풀게 했는데, 이 실험에서는 한 사람이 한 문제만 풀었다. 그래서 두 문제에서 안전한 쪽을 고른 비율의 차는 같은 사람의 짝이 아니라 두 집단의 비율 차이고, 작은 돈에서 9.8%p였다. 가장 큰 상금이 참가자 소득 4~5달치인 큰 돈에서는 그 차가 24.1%p로 커졌다. 여러 실험을 모아 다시 본 2022년 연구(Blavatskyy 외)는 알레의 역설을 「깨지기 쉬운 실험 결과(a fragile empirical finding)」라고 불렀다. 이 연구는 실험 설계에 따라 그 짝이 잘 나타나기도 하고 뒤집히기도 한다고 정리했다.
처음에 B와 C를 함께 골랐다면, 두 문제를 같은 눈금으로 풀고 두 선택지가 똑같이 좋지 않았다는 전제 아래에서 그 짝은 기대효용 셈으로 설명되지 않는다. 그 어긋남을 실수로 볼지, 확실성 근처의 안전을 바라는 선호로 볼지는 새비지와 알레처럼 사람마다 다르다. 다만 셈의 기준은 하나다. 기대효용으로 고르는 사람은 두 선택지에서 똑같이 들어 있는 부분을 빼면 고르는 쪽을 바꾸지 않는다.
더 읽기
- Daniel Kahneman, Amos Tversky, 「Prospect Theory: An Analysis of Decision under Risk」, Econometrica 47(2):263–291, 1979 — https://doi.org/10.2307/1914185
- Maurice Allais, 「La psychologie de l’homme rationnel devant le risque : la théorie et l’expérience」, Journal de la société statistique de Paris 94:47–73, 1953 — https://numdam.org/item/JSFS_1953__94__47_0/
- Maurice Allais, 「An Outline of My Main Contributions to Economic Science」, 노벨 경제학상 강연, 1988 — https://www.nobelprize.org/uploads/2018/06/allais-lecture.pdf
- Kai Ruggeri 외, 「Replicating patterns of prospect theory for decision under risk」, Nature Human Behaviour 4:622–633, 2020 — https://doi.org/10.1038/s41562-020-0886-x
- Uri Gneezy 외, 「How Real is Hypothetical? A High-Stakes Test of the Allais Paradox」, 토론토대 경제학과 워킹페이퍼 783, 2024 — https://www.economics.utoronto.ca/public/workingPapers/tecipa-783.pdf
- Pavlo Blavatskyy, Andreas Ortmann, Valentyn Panchenko, 「On the Experimental Robustness of the Allais Paradox」, American Economic Journal: Microeconomics 14(1):143–163, 2022 — https://doi.org/10.1257/mic.20190153
- James Andreoni, Charles Sprenger, 「Certain and Uncertain Utility: The Allais Paradox and Five Decision Theory Phenomena」, 워킹페이퍼, 2010 — https://econweb.ucsd.edu/~jandreon/WorkingPapers/AndreoniSprengerFivePhenomena.pdf
- Christina McGranaghan 외, 「Distinguishing Common Ratio Preferences from Common Ratio Effects Using Paired Valuation Tasks」, American Economic Review 114(2):307–347, 2024 — https://doi.org/10.1257/aer.20221535
- Carlos Alós-Ferrer, Ernst Fehr, Helga Fehr-Duda, Michele Garagnani, 「Common Ratio and Common Consequence Effects Arise from True Preferences」, 취리히대 경제학과 워킹페이퍼 459, 2024 — https://econ.uzh.ch/dam/jcr:fb39be53-9161-4d72-9486-c4baff168c99/Common Ratio and Common Consequence Effects.pdf
- 관련 글: 손실회피 계수 λ≈2, 재는 방식마다 값이 달라진다 — 손실이 이익보다 크게 느껴지는 정도(λ)를 재는 방식을 다루면서 같은 1979년 논문의 문제 3과 그 손실 문제를 한 장면으로 든 글로, 이 글은 확실한 결과에 붙는 무게를 다룬다.